

Платежные терминалы помогают бизнесу принимать безналичную оплату. Они отличаются конструкцией, способом подключения, набором функций и сценариями использования. Редакция блога «Софтлайн Решений» (ГК Softline) разобралась, какие бывают платежные терминалы, как они работают, в чем разница между mPOS и SoftPOS и как обеспечивают безопасность платежей.
Как работает платежный терминал
Зачем бизнесу платежный терминал: преимущества
Когда торговая точка обязана установить терминал эквайринга
Какие бывают платежные терминалы
Стационарные платежные терминалы
Переносные платежные терминалы
Безопасность платежных терминалов
EMV и защита операций с чиповыми картами
Защита программного обеспечения
Как защитить платежные терминалы: кратко
Как выбрать платежный терминал
Определить сценарий использования
Узнать у банка совместимость с конкретными моделями
Проверить поддержку платежных технологий
Сравнить стоимость владения: покупка или аренда
Часто задаваемые вопросы: платежный терминал
Обязательно ли устанавливать терминал эквайринга?
Что такое платежный терминал
Платежный терминал — устройство для приема безналичных платежей за товары и услуги. В зависимости от типа терминала покупатель может расплатиться банковской картой, смартфоном или смарт-часами.
Понятие «платежный терминал» широкое. Так еще называют автономные устройства самообслуживания, с помощью которых оплачивают ЖКХ, пополняют баланс телефона и выполняют другие операции без участия кассира.
В торговле и сфере услуг используют POS-терминалы (Point of Sale — «точка продажи»), или терминалы эквайринга. Они принимают оплату непосредственно в магазине, кафе, аптеке, на кассе или в другом месте продажи. Терминал может работать автономно или в связке с онлайн-кассой или кассовой программой.
В статье под платежными терминалами прежде всего мы понимаем оборудование для приема безналичной оплаты в торговых и сервисных организациях.
Как работает платежный терминал
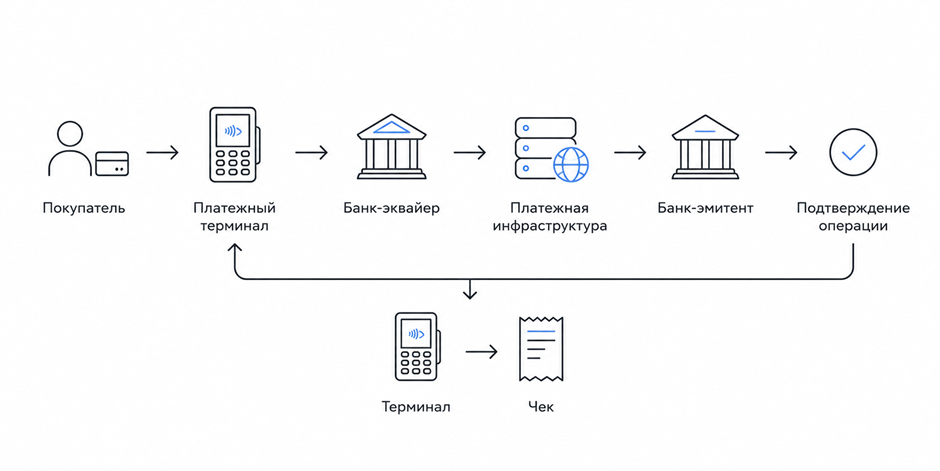
Задача POS-терминала — безопасно передавать данные в платежную инфраструктуру. Сам терминал не хранит и не обрабатывает деньги: списание средств происходит в банковских системах.
Процесс оплаты состоит из нескольких шагов:
- Кассир или покупатель вводит сумму покупки. Если терминал подключен к кассовой системе, сумма передается на него автоматически.
- Покупатель выбирает любой из доступных способов оплаты: вставляет карту в терминал, прикладывает к нему или сканирует QR-код камерой смартфона.
- Терминал считывает платежные данные. При оплате картой используется чип, при бесконтактной оплате — NFC. Для подтверждения операции может потребоваться PIN-код.
- Запрос на проведение платежа передается через платежную инфраструктуру. Терминал связывается с банком-эквайером, который направляет запрос на проверку операции.
- Банк-эмитент проверяет платеж. Он определяет, можно ли провести операцию: достаточно ли средств и нет ли признаков подозрительной активности.
- Терминал получает результат. Если банк одобряет операцию, средства списываются. Если нет — терминал сообщает об отказе, например из-за недостатка средств.
- После успешной оплаты кассовая система формирует фискальный чек.
Зачем бизнесу платежный терминал: преимущества
Безналичная оплата стала стандартным способом расчетов: в I квартале 2026 года на безналичные платежи пришлось 88,9% розничного оборота в России. Покупатели используют не только банковские карты. Доля некарточных способов оплаты, к которым относятся платежи через СБП, биометрии и платежных приложений, составила 14,9%.
Покупателю удобно оплачивать покупки и услуги по безналу: не нужно искать банкомат, чтобы снять наличные, носить с собой кошелек и бумажные купюры.
Для бизнеса безналичная оплата упрощает работу и расчеты:
- Скорость обслуживания. Бесконтактная оплата занимает несколько секунд, что помогает быстрее обслуживать большой поток покупателей.
- Меньше наличных расчетов. Бизнесу не нужно постоянно пересчитывать выручку, хранить крупные суммы в кассе и заказывать инкассацию.
- Меньше ошибок при расчетах. При интеграции терминала с кассовой системой сумма платежа передается автоматически, что снижает риск ошибки.
- Проще контролировать операции. Кассовая система фиксирует безналичные платежи, поэтому их проще сопоставлять с продажами и учитывать в отчетности.
Когда торговая точка обязана установить терминал эквайринга
Возможность оплатить товар или услугу безналичным способом — это не только вопрос удобства. Статья 16.1 Закона РФ «О защите прав потребителей» обязывает продавца принимать оплату тем способом, который выбирает покупатель: наличными или другими платежными инструментами.
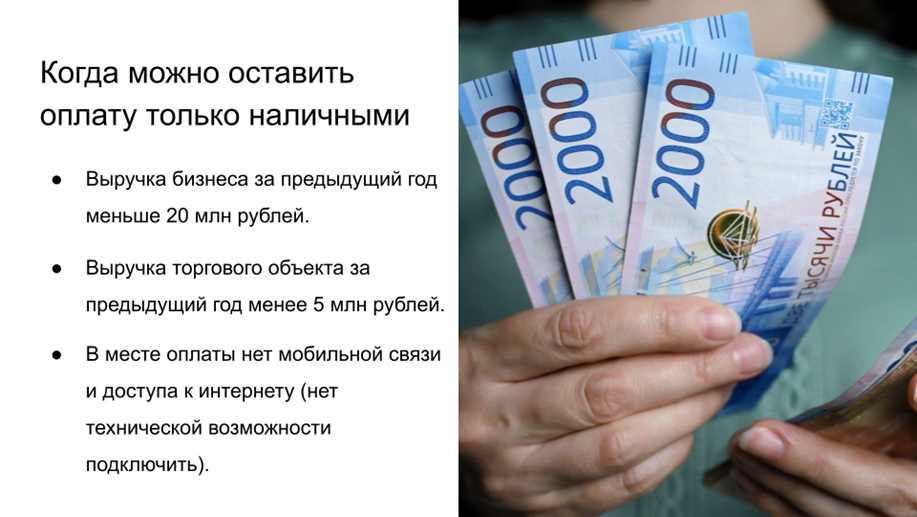
Принимать карты или другие варианты безналичной оплаты обязаны не все, а только те, чья выручка за предыдущий календарный год превышает 20 млн руб.
Для торгового объекта действует отдельное исключение: если его выручка за предыдущий год составляет менее 5 млн руб., он освобождается от этого правила.
Если в месте оплаты нет мобильной связи и доступа к интернету, то продавец вправе оставить оплату только наличными.
Какие бывают платежные терминалы
Платежные терминалы различаются по мобильности, способу подключения к сети и техническим характеристикам, включая размер дисплея, операционную систему, процессор, объем памяти. В таблице собраны основные критерии выбора терминала.
Таблица. Виды платежных терминалов
| Вид | Питание | Подключение к интернету | Печать чека | Где используют | Главное преимущество |
| Стационарный | От сети | Ethernet, Wi-Fi | Да, но зависит от модели | Магазины, аптеки, АЗС | Стабильная работа |
| Переносной | От аккумулятора | Wi-Fi, 4G | Да, но зависит от модели | Кафе, рестораны, магазины, службы доставки | Можно принимать оплату вне кассы |
| mPOS | Аккумулятор устройства | Через смартфон, планшет | Обычно нет | Курьеры, выездные услуги, небольшая торговля | Мобильность и компактность |
| Смарт-терминал | От сети/аккумулятора | Wi-Fi, 4G | Зависит от модели | Малый и средний бизнес | Больше функций в одном устройстве |
| SoftPOS | Аккумулятор смартфона | Wi-Fi, мобильный интернет | Нет | Курьеры, сервисные компании, выездная торговля | Не нужно отдельное устройство |
Указанные категории могут пересекаться. Например, смарт-терминал может быть стационарным и переносным.
Стационарные платежные терминалы
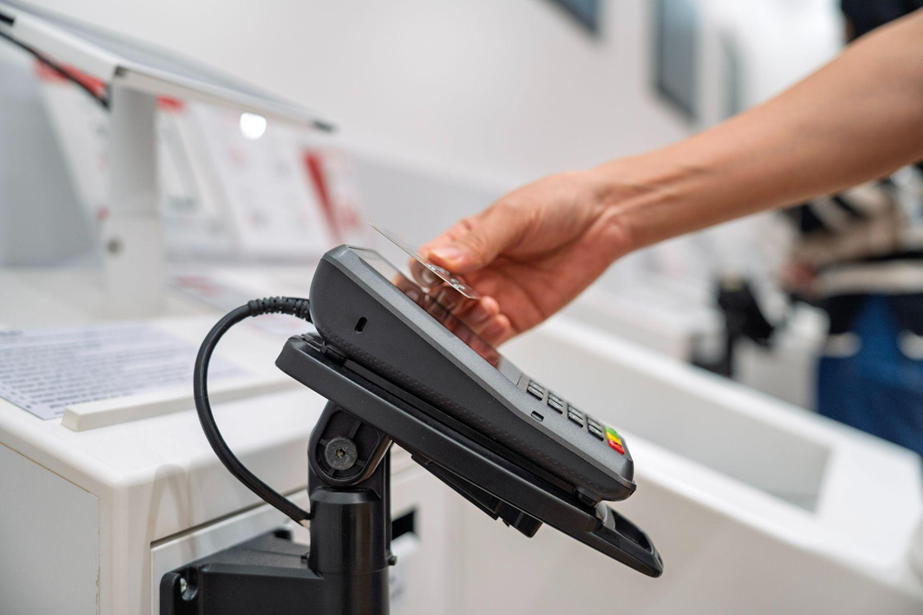
Стационарный терминал работает от электросети, поэтому его устанавливают на постоянном рабочем месте. К интернету он подключается через проводное соединение или Wi-Fi.
Это устройство ценят за его стабильную работу и производительность. Однако переносить стационарный терминал непросто, поэтому он подходит для бизнеса с одной кассовой зоной — например, для розничных магазинов, аптек и АЗС.
Примеры: «АТОЛ Sigma 10» (смарт-терминал), PAX D230, PAX Q25.
Переносные платежные терминалы
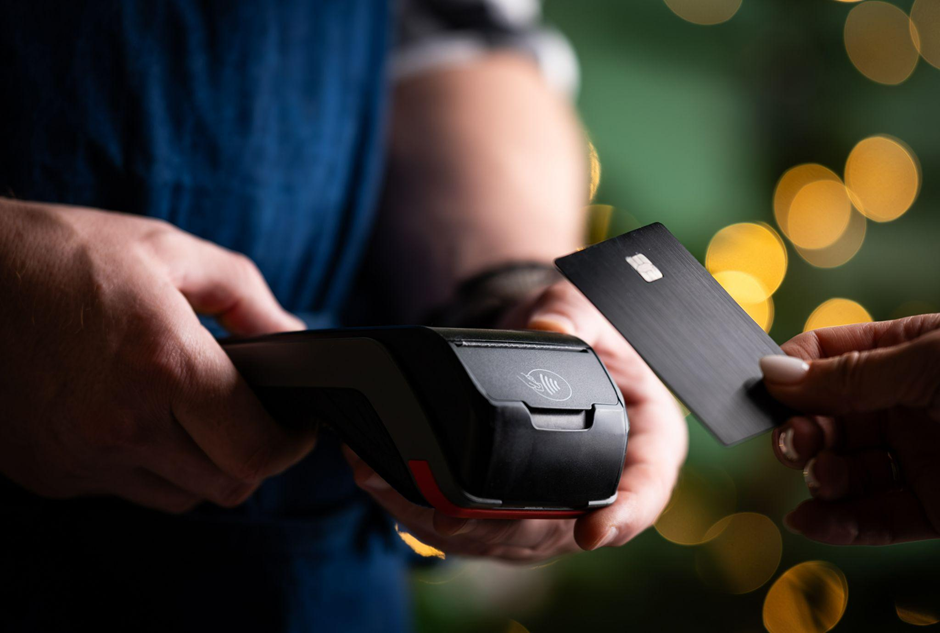
В переносных терминалах есть аккумулятор, поэтому они могут работать без постоянного подключения к электросети. С банком такие устройства связываются через Wi-Fi или мобильный интернет.
Такие устройства удобны, когда нужно принять оплату не только у кассы. Например, официант может принести терминал к столику, а сотрудник магазина — к покупателю в торговом зале. Переносные модели также используют в доставке.
Примеры: «Эвотор 5 ST», «АТОЛ СТБ 5», PAX D230 (мобильный), PAX A8900, SUNMI P2.
mPOS-терминалы
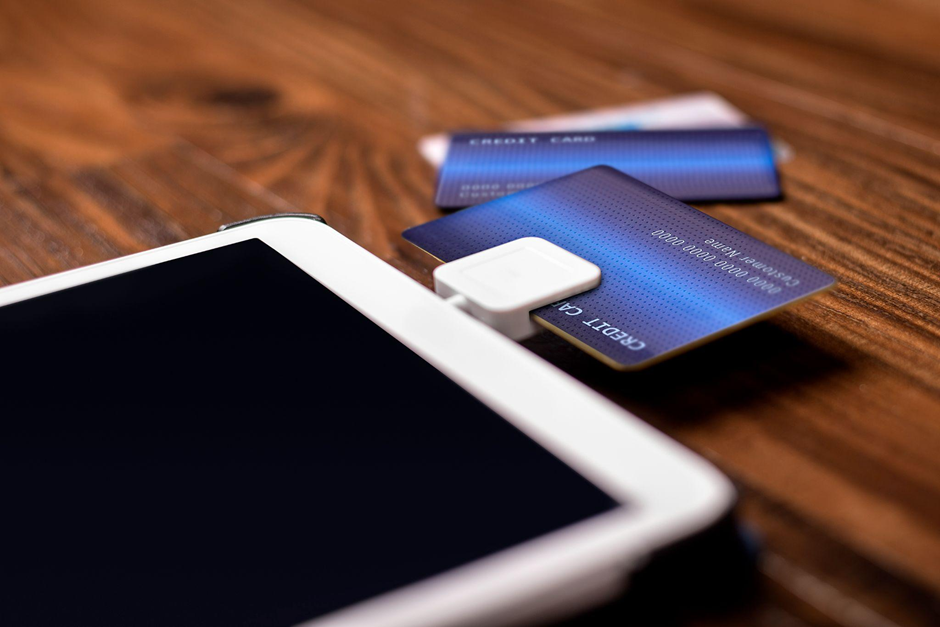
mPOS (mobile Point of Sale) — компактный платежный ридер, который работает в связке со смартфоном или планшетом через Bluetooth и специальное приложение. Его используют курьеры, мастера и другие выездные сотрудники, в том числе там, где нет постоянной кассовой зоны. В отличие от полноценного автономного терминала, mPOS привязан к смартфону или планшету.
Пример: Pay-Me Chip-PIN, ридер Р17 2can.
SoftPOS
SoftPOS — программное обеспечение, которое превращает смартфон в платежный терминал. Отдельное физическое устройство для приема бесконтактной оплаты в этом случае не нужно, но требуется операционная система Android и встроенная технология NFC.
SoftPOS обычно используют курьеры, мастера, фрилансеры. ПО также подходит для разовых продаж из-за сравнительно невысокой цены и простоты использования. Почти все крупные российские банки и производители платежного оборудования предлагают подобные приложения.
Смарт-терминалы
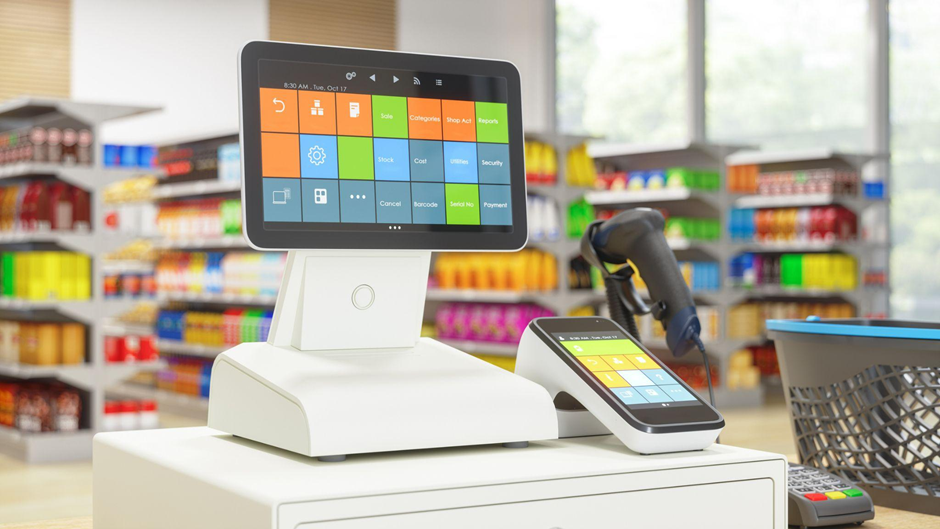
Смарт-терминалы объединяют функции платежного устройства, кассы и торгового ПО. На рынке их позиционируют как кассы «3 в 1». Функционал конкретного устройства определяется моделью и программной платформой и может включать принтер чеков, модуль для безналичной оплаты, фискальный регистратор и сканер штрих-кодов.
Есть стационарные устройства с экраном диагональю 7–10 дюймов и более компактные версии, которые можно переносить. Такое оборудование не занимает много места.
Смарт-терминалы подходят не только малому бизнесу. На рынке есть производительные модели, которые отвечают потребностям как средних торговых точек, так и сетевых магазинов с большим постоянным потоком покупателей.
Примеры: «АТОЛ Sigma 10» и «АТОЛ Sigma 7», «Эвотор 5 ST» и «Эвотор 10» и др.
Безопасность платежных терминалов
Финансовая информация, проходящая через терминал, требует надежной защиты, поэтому в терминалах используют многоуровневую систему безопасности.
Шифрование данных
Платежные данные защищаются разными методами: шифрованием канала связи, криптографическими ключами, протоколами аутентификации и др. Конкретные требования к защите установлены международными и отраслевыми стандартами, в частности, PCI PTS для терминалов и PCI DSS для инфраструктуры, а также правилами платежных систем. Это снижает риск того, что данные перехватят при передаче между терминалом и платежной инфраструктурой.
Защита PIN-кода
Если при оплате требуется PIN-код, он вводится непосредственно на защищенной клавиатуре терминала. Значение PIN шифруется внутри терминала и передается в зашифрованном формате (PIN block).
EMV и защита операций с чиповыми картами
При оплате чиповой картой используется стандарт EMV, разработанный для безопасного взаимодействия банковской карты и терминала. Чип карты участвует в формировании уникальных криптограмм для каждой операции, что делает бесполезным повторное использование скопированных данных для проведения новой транзакции.
Токенизация
При бесконтактной оплате используют токены — специальные цифровые идентификаторы, которые заменяют реальные платежные реквизиты карты. Так продавец не получает фактический номер карты. Если токен будет скомпрометирован, то совершить покупку на другом устройстве не получится: для каждой транзакции требуется уникальный алгоритмический криптокод, который фактически используется только смартфоном.
Защита программного обеспечения
Терминал эквайринга работает под управлением специального ПО, которое также необходимо защищать. Производители устройств обычно:
- используют подписанное ПО — прошивки и приложения загружаются только с цифровой подписью производителя;
- изолируют платежное ПО, которое работает в защищенной среде, отдельно от других приложений и сервисов;
- проверяют целостность приложений при загрузке и блокируют платежные функции при подозрении на вмешательство;
- поставляют обновления через защищенные каналы, чтобы исключить подмену.
PCI PTS
Безопасность платежных терминалов также регулируется стандартом PCI PTS (PIN Transaction Security). Он устанавливает требования к защите устройства от физического и логического взлома, безопасному вводу PIN, хранению криптографических ключей и целостности ПО. Сертифицированные по PCI PTS терминалы проходят независимые испытания и включаются в специальный реестр.
Корпус платежного терминала защищает внутренние компоненты от вскрытия: устройство оснащено датчиками и пломбами. При обнаружении следов вскрытия или повреждений лучше вывести терминал из эксплуатации и передать его поставщику или сервисной организации для проверки.
Как защитить платежные терминалы: кратко
Что делать, чтобы снизить риски:
- использовать сертифицированные терминалы и ПО;
- своевременно устанавливать обновления прошивок и приложений;
- ограничить физический доступ к устройствам;
- регулярно проверять терминалы на повреждения или следы вскрытия;
- защищать сеть, к которой подключено оборудование;
- контролировать права доступа сотрудников;
- выбирать поставщика с технической поддержкой и обновлениями.
Как выбрать платежный терминал
Правильный терминал для эквайринга — тот, который подходит по формату и задачам бизнеса. То, что работает в сетевом магазине, не годится для уличной торговли. Если терминал не поддерживает оплату по QR-коду, можно потерять часть клиентов. Ниже — основные критерии выбора.
Определить сценарий использования
Где и как сотрудники будут принимать оплату? Ответ на этот вопрос влияет на выбор типа терминала: стационарного, переносного, mPOS или SoftPOS.
| Сценарий | Что важно | Подходящий вариант |
| Оплата на кассе | Стабильное подключение, высокая скорость операций, интеграция с кассой | Стационарный терминал |
| Оплата в торговом зале | Мобильность, аккумулятор, Wi-Fi или мобильный интернет | Переносной терминал |
| Оплата за столиком | Компактность, аккумулятор, беспроводное подключение | Переносной терминал |
| Доставка и выездные услуги | Мобильность, работа через мобильный интернет, аккумулятор | Переносной терминал, mPOS или SoftPOS |
| Небольшая торговая точка | Компактность, минимум оборудования | Смарт-терминал |
| Большой поток покупателей | Скорость операций, интеграция с кассой, надежное подключение | Стационарные или интегрированные терминалы |
Если покупатели оплачивают только на кассе, то переплачивать за переносной терминал необязательно. Ресторану, где официант приносит устройство к столику, одной стационарной модели будет недостаточно.
Узнать у банка совместимость с конкретными моделями
Банковские и кассовые системы совместимы не со всеми устройствами. Если договор эквайринга уже заключен, лучше уточнить, какие модели поддерживает банк и на каких условиях.
Что проверить:
- поддерживает ли банк выбранную модель терминала;
- с каким кассовым ПО работает терминал эквайринга;
- возможна ли интеграция с товароучетной системой компании;
- какие интерфейсы и каналы связи доступны;
- кто отвечает за установку, настройку и техническую поддержку;
- можно ли заменить или перенести терминал при смене кассового оборудования.
Проверить поддержку платежных технологий
Терминалы могут не поддерживать некоторые способы безналичной оплаты, которые используют покупатели. Например, есть устройства, которые не работают с QR-кодами и СБП. Лучше знать о таких нюансах заранее.
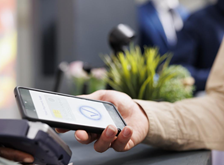
Сомерс (ГК Softline) внедряет Bluetooth-платежи «Волна» от НСПК
Это открывает банкам и торговым точкам-партнерам новый способ работы с платежами без зависимости от NFC.
Сравнить стоимость владения: покупка или аренда
Не все банки предоставляют терминалы бесплатно — иногда оборудование нужно покупать или арендовать. Рассмотрим оба варианта.
Совокупная стоимость владения (TCO) складывается из следующих факторов:
- первоначальные вложения (покупка оборудования, подключение);
- ежемесячная плата за аренду;
- техническое обслуживание (сервисные контракты, обновление ПО);
- ремонт и замена оборудования при поломках или устаревании;
- скрытые риски, например упущенная выручка из-за простоя терминала.
Пример расчета. Допустим, терминал стоит 25 тыс. руб., а его аренда — 1,5 тыс. руб. в месяц.
| Срок | Покупка | Аренда |
| Первоначальные затраты | 25 000 | 1 500 |
| За 1 год | 25 000 | 1 500 × 12 = 18 000 |
| За 2 года | 25 000 | 1 500 × 24 = 36 000 |
| За 3 года | 25 000 | 1 500 × 36 = 54 000 |
Если учитывать только стоимость оборудования, покупка становится выгоднее примерно через 17 месяцев: 25 000 ÷ 1 500 = 16,6.
Но такой расчет не учитывает расходы на обслуживание и ремонт устройства. В случае покупки терминала эти затраты ложатся на бизнес, а при аренде они обычно включены в стоимость ежемесячного платежа.
Мелкий и средний ремонт POS-терминалов стоит от 500 руб. до 3 тыс. руб., а сложный с заменой деталей — от 3 тыс. до 6 тыс. руб. и более. Если предположить, что в среднем за год требуется до 6 ремонтов по средней цене 900 руб. (18 ремонтов за три года) и один крупный за 6 тыс. руб., то условный срок окупаемости оборудования составит около 32 месяцев: (25 000 + 6 000 + 18 × 900) ÷ 1 500 = 31,5. За это время аренда могла бы обойтись дешевле или быть сопоставимой по стоимости, но без риска внезапных расходов.
Таблица. Преимущества и недостатки аренды и покупки терминала эквайринга
| Покупка | Аренда |
|
Плюсы — Нет регулярной платы за оборудование после покупки. — Терминал остается у бизнеса. — Можно использовать его длительное время. |
Плюсы — Небольшие первоначальные затраты. — Обслуживание и замена могут входить в договор. — Проще обновлять оборудование, устаревшие устройства банк меняет самостоятельно. |
|
Минусы — Большие первоначальные вложения. — После гарантии бизнес самостоятельно оплачивает ремонт. — Возможен простой при поломке. — Замена устаревшего оборудования — тоже зона ответственности компании. |
Минусы — Регулярные платежи — при длительном использовании общая стоимость может превысить цену покупки. — Условия обслуживания зависят от договора. |
Оценить ставку эквайринга
Эквайринг — услуга по приему безналичных платежей. За каждую операцию банк взимает комиссию, которая рассчитывается по формуле:
комиссия за эквайринг = сумма безналичных продаж × ставка эквайринга.
Например, если за месяц через терминал проходит 1 млн руб., а ставка составляет 1,5%, комиссия будет: 1 000 000 × 1,5% = 15 000 ₽.
Даже небольшая разница в ставке может существенно влиять на расходы бизнеса при большом обороте.
От чего зависит ставка эквайринга
Банк определяет ставку с учетом нескольких факторов:
- вида бизнеса и категории торговой точки — условия для розницы, ресторанов и АЗС различаются: например, для продуктового магазина комиссия может быть ниже;
- оборота — при большом объеме операций банк может предложить индивидуальные условия и сниженную ставку;
- способа оплаты — комиссия за платежи по банковским картам обычно составляет 1–3%, а за оплату по QR-коду через СБП — 0,2–1%;
- условий конкретного банка — в тариф могут входить дополнительные платежи за оборудование, обслуживание или подключение.
Важно! С 1 января 2026 года услуги эквайринга облагаются НДС 22%. Если в тарифе указано «без учета НДС», заявленную ставку нужно увеличить на 22%. Если указано «включая НДС», банк уже учел налог, поэтому эффективная ставка равна заявленной.
Это касается только платежей по банковским картам. Операции по QR-коду через СБП НДС не облагаются.
Часто задаваемые вопросы: платежный терминал
Обязательно ли устанавливать терминал эквайринга?
Не всегда. Закон обязывает принимать к оплате карты «Мир» и другие национальные платежные инструменты при соблюдении двух условий:
- годовая выручка компании превышает 20 млн рублей;
- выручка конкретной торговой точки за предыдущий год превышает 5 млн рублей.
Если оба условия выполняются, продавец обязан обеспечить возможность такой оплаты. Если выручка ниже, бизнес сам решает, устанавливать терминал или нет.
Какие производители платежных терминалов есть в России?
Среди отечественных брендов: «Атол», «Эвотор», «МультиСофт» и др. Они выпускают как стационарные, так и мобильные модели, а также смарт-терминалы с функцией онлайн-кассы. На рынке появляются новые игроки, например, компания «Сомерс» (входит в ГК Softline), выпустила пин-пад Р180, и развивает новые способы безналичной оплаты, включая оплату электронными сертификатами.
Чем POS-терминал отличается от терминала самообслуживания?
POS-терминал используется кассиром или продавцом в точке продажи, а платежный терминал самообслуживания предназначен для самостоятельной оплаты клиентом без участия продавца.
Теги:


Подпишитесь на нашу рассылку последних новостей и событий
Подписаться